Plusvàlua per herència a Espanya el 2026: què és, quant es paga i qui n’està exempt
Rebre un habitatge o un altre immoble en herència pot comportar el pagament de la plusvàlua municipal, un impost local que de vegades passa desapercebut.
```html
- Què és la plusvàlua municipal per herència?
- Qui paga la plusvàlua en una herència?
- Quan es paga la plusvàlua municipal en una herència
- Com es calcula la plusvàlua per herència
- Mètode real o plusvàlua real
- Situació de l'impost el 2026
- Qui està exempt de pagar la plusvàlua municipal per herència?
- Bonificacions en la plusvàlua municipal per herència
- Quant es paga de plusvàlua per herència a la pràctica
- Documentació necessària per calcular la plusvàlua en una herència
- Recapitulant: Plusvàlua per herència a Espanya el 2026
Aquest tribut, oficialment anomenat Impost sobre l'Increment de Valor dels Terrenys de Naturalesa Urbana (IIVTNU), grava l'increment de valor del terreny d'una casa o d'un pis des que la persona difunta el va adquirir fins al moment en què es transmet als seus hereus.
En altres paraules, la llei parteix de la premissa que el sòl urbà acostuma a augmentar de valor amb el pas del temps. Quan aquest immoble es transmet per herència, l'ajuntament pot gravar aquest increment. Ara bé, des de la reforma de l'impost introduïda l'any 2021, si no existeix un augment del valor del terreny, no s'ha de pagar la plusvàlua municipal.
En aquest article s'explica què és la plusvàlua per herència, com es calcula, quant es paga a la pràctica i qui està exempt de pagar la plusvàlua municipal per herència.
Fes la teva simulació: Calcula quant desgraven a l'IRPF les aportacions a un pla de pensions
La plusvàlua municipal per herència la paguen els hereus quan reben un immoble urbà. Tanmateix, no s'ha de pagar si el terreny no ha augmentat de valor.
Què és la plusvàlua municipal per herència?
La plusvàlua municipal per herència és un impost que han de pagar els hereus quan reben en herència un immoble urbà, ja sigui un habitatge, un local o un terreny urbà.
Aquest impost el recapta l'ajuntament on es troba l'immoble, grava únicament el valor del terreny, no el de la construcció, i es paga independentment de l'Impost sobre Successions. Per tant, quan heretem un habitatge, normalment hi ha dos impostos diferents: l'Impost sobre Successions i la plusvàlua municipal.
Qui paga la plusvàlua en una herència?
En una herència, la plusvàlua municipal la paguen les persones que reben l'immoble. Això és diferent d'altres casos: en la venda d'un habitatge paga el venedor; en una donació paga qui rep l'immoble; i en una herència paguen els hereus.
Quan es paga la plusvàlua municipal en una herència
L'impost es merita en la data de la defunció del causant, és a dir, el dia en què es produeix la transmissió hereditària.
El termini habitual per presentar la plusvàlua municipal és de 6 mesos des de la defunció, prorrogables 6 mesos més si es demana dins del termini inicial.
El pagament es pot fer mitjançant una autoliquidació presentada per l'hereu o bé mitjançant una liquidació emesa per l'ajuntament.
Com es calcula la plusvàlua per herència
El càlcul de la plusvàlua municipal va canviar després de la reforma de l'impost aprovada el 2021. Actualment existeixen dos mètodes de càlcul i l'hereu pot escollir el que li resulti més favorable.
L'import de la plusvàlua per herència depèn del valor cadastral del sòl, dels anys de propietat de l'immoble i del tipus impositiu de l'ajuntament, que acostuma a situar-se entre el 25 % i el 30 %.
Mètode objectiu o sistema de coeficients
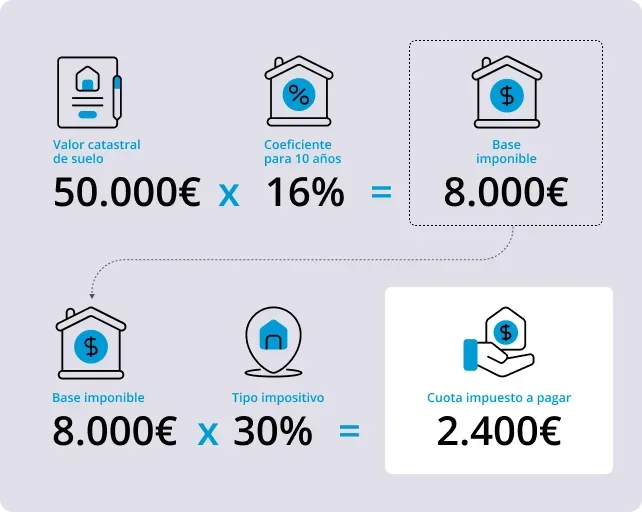
El mètode objectiu es basa en el valor cadastral del sòl, però també en els anys transcorreguts des de l'adquisició de l'immoble, els coeficients establerts per l'ajuntament i el tipus impositiu municipal. La fórmula simplificada és:
- Base imposable = Valor cadastral del sòl × coeficient segons els anys.
- Quota = Base imposable × tipus impositiu municipal.
Per exemple, si el teu pare va comprar un habitatge fa 10 anys i el valor cadastral del sòl és de 50.000 €.
- Si el coeficient aplicable és 0,16, la base imposable seria: 50.000 € × 0,16 = 8.000 €.
- Si l'ajuntament aplica un tipus del 30 %, la plusvàlua municipal seria: 8.000 € × 30 % = 2.400 €.
Mètode real o plusvàlua real
El segon sistema calcula l'increment real del valor del terreny. Es basa en la diferència entre el valor de transmissió (valor de l'immoble en l'herència) i el valor d'adquisició (preu que va pagar la persona difunta). La fórmula és:
- Base imposable = (Valor de transmissió − Valor d'adquisició) × percentatge del valor corresponent al terreny.
- Quota = Base imposable × tipus impositiu.
Per exemple, si has heretat un habitatge valorat en 200.000 € i la persona difunta el va comprar per 150.000 €. L'increment total seria: 200.000 € − 150.000 € = 50.000 €.
- Si el sòl representa el 60 % del valor de l'immoble, l'increment atribuïble al terreny seria: 50.000 € × 60 % = 30.000 €.
- Amb un tipus del 30 %, la plusvàlua municipal seria: 30.000 € × 30 % = 9.000 €.
En aquest cas, l'hereu escolliria el mètode objectiu, ja que el resultat és inferior.
Situació de l'impost el 2026
El 2026, el sistema de càlcul de la plusvàlua municipal es manté sense canvis respecte als anys anteriors. Els coeficients màxims estatals continuen sent els establerts després de la reforma del 2021, tot i que cada ajuntament pot fixar els seus propis coeficients dins d'aquests límits.
Qui està exempt de pagar la plusvàlua municipal per herència?
No existeix una exempció general per a les herències, però sí que hi ha situacions en què no cal pagar aquest impost.
Immobles rústics
La plusvàlua municipal només grava els terrenys urbans. Per tant, les finques rústiques o agrícoles no estan subjectes a aquest impost.
Immobles sense increment de valor
Des de la reforma del 2021, si el terreny no ha augmentat de valor, no s'ha de pagar la plusvàlua municipal. Això passa, per exemple, quan el valor de mercat ha disminuït o el valor d'adquisició va ser superior al valor actual.
En aquests casos, l'hereu pot presentar l'autoliquidació indicant que l'operació no està subjecta a l'impost.
Dació en pagament o execució hipotecària
En situacions com la dació en pagament de l'habitatge o la pèrdua de l'immoble en una execució hipotecària, la llei preveu supòsits en què l'impost no és aplicable.
Bonificacions en la plusvàlua municipal per herència
Tot i que l'impost no acostuma a estar totalment exempt, molts ajuntaments apliquen bonificacions importants quan la transmissió es produeix entre familiars directes. La Llei reguladora de les hisendes locals permet aplicar bonificacions de fins al 95 % en herències entre cònjuges, fills o pares. Això significa que, en molts casos, només es paga un 5 % de la quota calculada.
Plusvàlua per herència a Múrcia: bonificacions de l'Ajuntament
En el cas de la plusvàlua per herència a Múrcia, l'Ajuntament aplica importants bonificacions quan la transmissió es produeix entre familiars directes.
Les herències entre cònjuges, pares i fills poden beneficiar-se de reduccions de fins al 95 % de la quota de l'impost, sempre que es compleixin els requisits establerts a l'ordenança municipal.
Plusvàlua municipal per herència a València: com funciona
En el cas de la plusvàlua municipal a València per herència, l'Ajuntament aplica bonificacions principalment en funció del valor cadastral de l'immoble. Les herències entre familiars directes poden beneficiar-se de bonificacions importants, tot i que el percentatge disminueix quan el valor cadastral del sòl és més elevat.
Per això, l'import final de la plusvàlua municipal a València pot variar considerablement segons l'immoble heretat.
Plusvàlua per herència a les Canàries
La plusvàlua per herència a les Canàries funciona igual que a la resta d'Espanya, ja que es tracta d'un impost municipal regulat per la Llei reguladora de les hisendes locals. Tanmateix, cada ajuntament de l'arxipèlag estableix les seves pròpies bonificacions.
Per exemple, en ciutats com Las Palmas de Gran Canaria o Santa Cruz de Tenerife, les bonificacions acostumen a ser més limitades que en altres ciutats espanyoles, fet que pot fer que l'import final de l'impost sigui més elevat.
Quant es paga de plusvàlua per herència a la pràctica
L'import de la plusvàlua municipal depèn de tres factors principals:
- Valor cadastral del sòl. Com més alt sigui el valor del terreny, més gran serà la base de l'impost.
- Anys que la persona difunta va ser propietària de l'immoble. Aquest factor determina el coeficient aplicat en el mètode objectiu.
- Ajuntament on es troba l'immoble. Cada municipi fixa el seu propi tipus impositiu, que acostuma a situar-se entre el 25 % i el 30 %.
A més, les bonificacions per parentiu poden reduir considerablement la quota.
Documentació necessària per calcular la plusvàlua en una herència
Per calcular correctament la plusvàlua municipal cal disposar de:
- Valor cadastral del sòl de l'immoble.
- Data d'adquisició per part de la persona difunta.
- Valor declarat en l'herència.
- Ordenança fiscal de l'ajuntament corresponent.
Recapitulant: Plusvàlua per herència a Espanya el 2026
La plusvàlua per herència a Espanya és un impost municipal que els hereus han de tenir en compte quan reben un immoble urbà. Tot i que no existeix una exempció general, la llei estableix situacions en què no cal pagar l'impost, com ara quan no hi ha increment de valor del terreny.
A més, molts ajuntaments apliquen bonificacions de fins al 95 % en herències entre familiars directes, fet que pot reduir considerablement l'import a pagar.
Per això és important conèixer com funciona la plusvàlua municipal a cada ciutat, ja que les ordenances municipals poden marcar una gran diferència en el cost final d'una herència.
```